
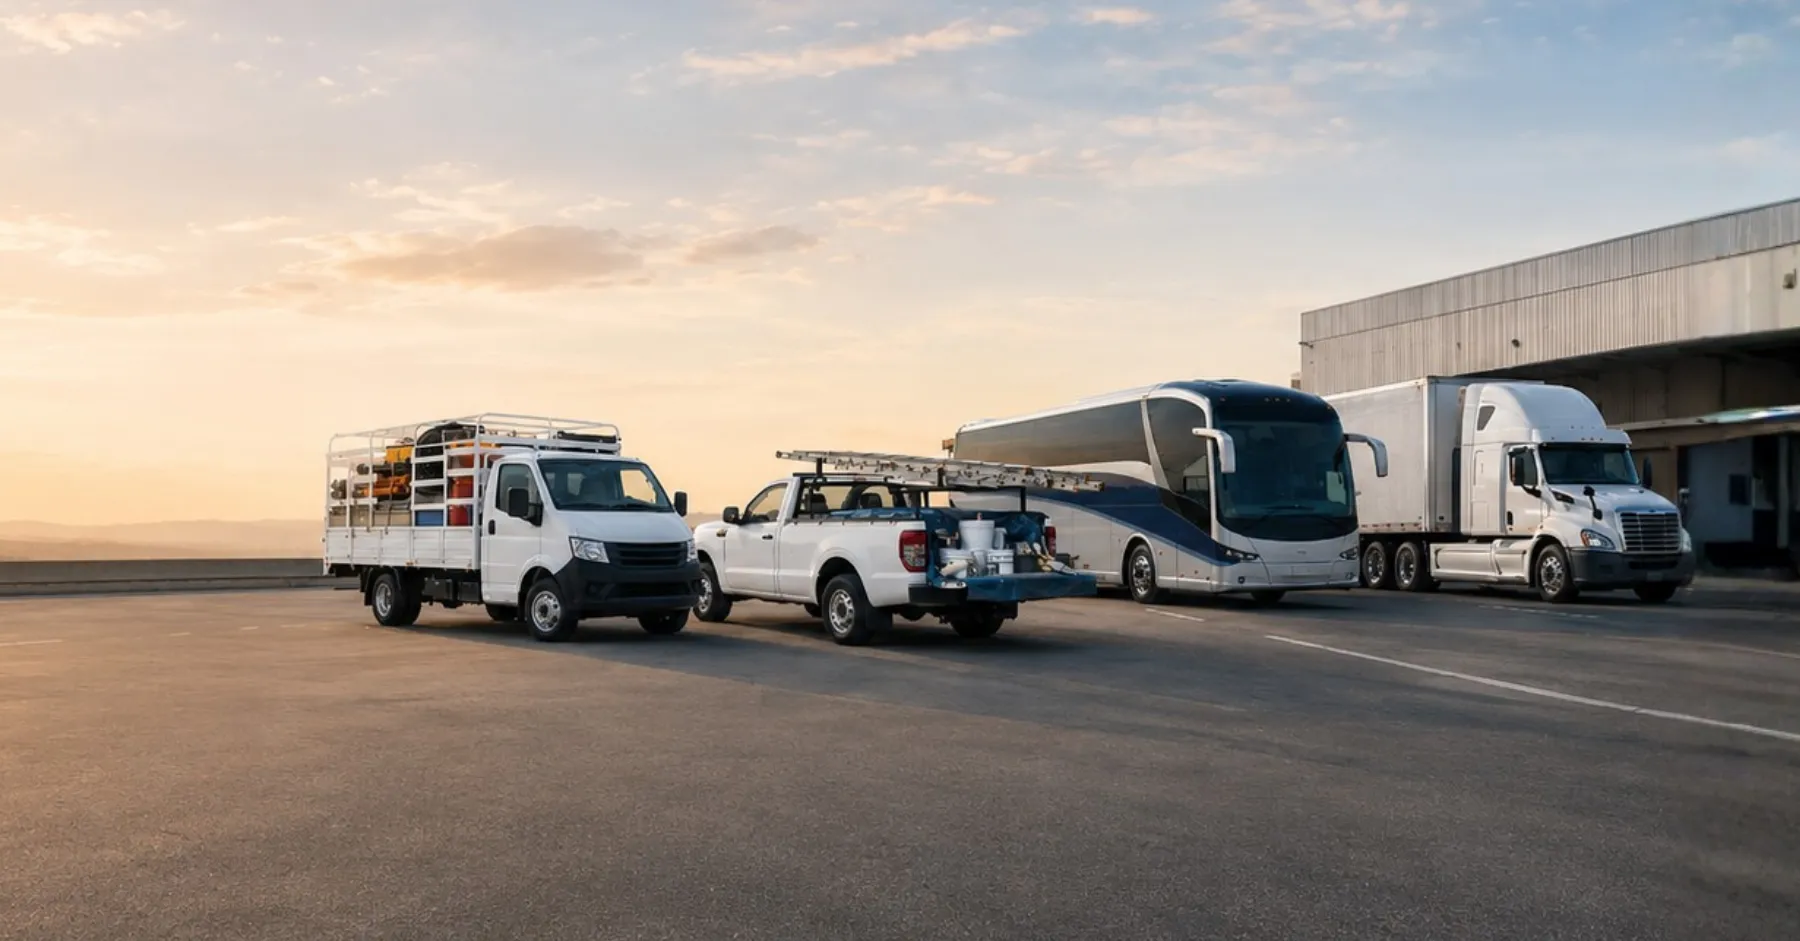
Casi ningún dueño de empresa decide un día “voy a tener una flotilla”. Primero es la camioneta de ventas, luego el camión para surtir a los clientes, después un tractocamión porque ya convenía más que subcontratar el flete. Cuando se da cuenta, tiene cinco pólizas con cinco fechas de renovación, tres deducibles distintos y ninguna idea clara de qué pasa si una de sus unidades choca contra otra.
La pregunta que nos hacen entonces es siempre la misma: ¿a partir de cuántas unidades ya es una flotilla? La respuesta corta es que la ley no fija un número. La útil depende de cuántos vehículos tienes, de qué tipo son y de qué transportan.
¿Desde cuántas unidades se considera flotilla?
Ninguna ley mexicana ni la CNSF definen la flotilla por número de unidades: cada aseguradora fija su propio mínimo. Y los criterios son muy distintos. GNP, por ejemplo, tiene un plan empresarial que acepta desde una hasta doscientas unidades; HDI y Zurich arrancan sus planes de flotilla en cinco; otras no publican un mínimo y lo deciden caso por caso, sobre todo cuando hay equipo pesado de por medio.
Así lo vemos según el número de unidades:
- Una unidad. Se asegura con una póliza individual de uso comercial o de carga. Lo importante es declarar bien para qué se usa, porque un vehículo de trabajo asegurado como particular puede quedarse sin respaldo el día del accidente.
- De dos a cuatro unidades. Ya conviene revisar si agruparlas. No siempre baja la prima, pero ordena renovaciones, deducibles y coberturas, y te deja ver el costo total de proteger tu operación.
- De cinco en adelante. Casi todas las aseguradoras que manejan flotillas te van a ofrecer una póliza única, y empiezan a pesar el volumen y tu historial de siniestros.
- Más de 15 unidades. Aquí ya se negocian condiciones a la medida: deducibles, coberturas por tipo de unidad y una tarifa que refleje cómo se comporta tu flotilla.
No existe un mínimo legal de unidades para tener una flotilla. Desde dos o tres vehículos ya vale la pena revisarlo, y a partir de cinco casi todas las aseguradoras te ofrecen una póliza única.
La mayoría de las flotillas en México son pequeñas
Si piensas que el seguro de flotilla es cosa de transportistas con cientos de camiones, los números dicen otra cosa. El parque de autotransporte de carga cerró 2025 con 1,514,223 unidades, según la SICT, y el 79.9% de los permisionarios son independientes o flotas pequeñas. El último desglose por tamaño que publicó CANACAR mostraba que el 81.8% de los permisionarios tenía de una a cinco unidades.
El cliente típico de una póliza de flotilla se parece mucho más a tu empresa de lo que imaginas.
Qué ganas al pasar a una póliza de flotilla
- Una sola póliza y una sola renovación. Todas las unidades vencen el mismo día y tienes un solo contrato que revisar.
- Altas y bajas sin rehacer pólizas. Si compras o vendes una unidad, se agrega o se quita con un endoso. Hay planes que mantienen la misma tarifa toda la vigencia aunque des de alta vehículos nuevos.
- Coberturas parejas. Dejas de tener una camioneta con cobertura amplia y otra solo con responsabilidad civil porque se contrataron en momentos distintos.
- Responsabilidad civil cruzada. Responde cuando una unidad de tu empresa daña a otra unidad o a un bien de la misma empresa, algo que una póliza individual normalmente no contempla. Se contrata aparte y conviene pedirla.
- Tu historial cuenta. En una flotilla, tu siniestralidad pesa en la renovación. Algunas aseguradoras piden el reporte de siniestros de tu póliza actual para cotizar, y una flotilla con buena prevención tiene más margen para negociar.
Qué vehículos entran en una flotilla
En una misma póliza pueden convivir unidades muy distintas:
- Autos utilitarios y de ventas.
- Pickups y camionetas de carga.
- Camiones unitarios: rabón y torton.
- Tractocamiones con semirremolque o con doble remolque (full).
- Remolques, semirremolques y dollys.
- Autobuses y camionetas de transporte de personal.
Para el equipo pesado, la referencia es la norma que fija los pesos y dimensiones máximos de cada configuración, la NOM-012-SCT-2-2017. Rabón, torton y full son nombres comerciales; en la norma y en la póliza aparecen así:
| Nombre común | Configuración | Ejes | Peso bruto máximo |
|---|---|---|---|
| Rabón | C2 | 2 | 19 toneladas |
| Torton | C3 | 3 | De 24 a 27.5 toneladas |
| Tractocamión con semirremolque | T3-S2 | 5 | 46.5 toneladas |
| Tractocamión con semirremolque de tres ejes | T3-S3 | 6 | 54 toneladas |
| Full | T3-S2-R4 | 9 | 66.5 toneladas |
Pesos máximos en caminos tipo ET y A, según la NOM-012-SCT-2-2017.
Que todas quepan en una póliza no significa que todas las aseguradoras las acepten juntas. Hay aseguradoras que solo toman flotillas mixtas cuando la mayoría son unidades ligeras, y suscriben aparte los tractocamiones, remolques y autobuses. Por eso conviene presentar la lista completa desde el principio, y no descubrir a mitad del trámite que el tracto no entra.
La maquinaria es otro caso. Retroexcavadoras, montacargas o grúas no se aseguran como vehículos: van en el ramo de daños, con un seguro de equipo de contratista. Lo que sí entra en la flotilla es el camión que las transporta.
Equipo pesado: lo que exige la ley y lo que pide la aseguradora
Un tractocamión no se asegura como un auto con más llantas. La Ley de Caminos, Puentes y Autotransporte Federal obliga a todo vehículo que circula por caminos federales a tener seguro de responsabilidad civil (artículo 63 Bis), y al permisionario de carga a garantizar los daños a terceros en sus bienes y personas, a las vías generales de comunicación y a la propia carga (artículo 68). El reglamento extiende el seguro obligatorio también al transporte privado de carga, es decir, a la empresa que mueve su propia mercancía en sus propios camiones.
La carga tiene sus propias reglas. El transportista responde por ella desde que la recibe hasta que la entrega, pero si el cliente no declaró su valor, esa responsabilidad tiene un tope por tonelada que casi nunca alcanza para reponer la mercancía (artículo 66). Cuando tu cliente quiere que respondas por el valor completo, se declara el valor y se cobra aparte (artículo 67). Esa es justo la parte que tiene que coincidir con tu cobertura de responsabilidad civil por la carga.
Si transportas materiales peligrosos, el seguro debe responder desde que la carga sale de las instalaciones de quien la envía hasta que la recibe el destinatario, incluido un derrame, y el reglamento exige además una póliza de daños al medio ambiente.
Un tractocamión no se asegura como un auto con más llantas: la ley obliga a responder por terceros, por las carreteras y por la carga, y la aseguradora casi siempre va a pedir localizador.
Del lado del mercado, el equipo pesado es el segmento más exigente. A inicios de 2025, según la AMASFAC, solo cuatro aseguradoras seguían activas en tractocamiones y las primas habían subido en promedio 15% en un año. La razón principal es el robo: entre julio de 2025 y junio de 2026 se robaron 8,246 vehículos pesados asegurados, según AMIS. La cifra va a la baja, 13.6% menos que el año anterior, pero en tractocamiones solo se recupera alrededor de la mitad de las unidades robadas y más del 60% de los robos son con violencia.
Por eso, en una flotilla con unidades de carga conviene revisar, además de daños materiales y robo total:
- Responsabilidad civil por la carga. Los daños que la mercancía cause a terceros.
- Maniobras de carga y descarga. Lo que pasa mientras la unidad está detenida cargando o descargando.
- Responsabilidad civil cruzada. Cuando una unidad de tu empresa daña a otra.
- Responsabilidad civil ecológica. Obligatoria si mueves materiales peligrosos.
- Equipo especial y adaptaciones. Cajas refrigeradas, grúas, plataformas o tanques que no vienen de fábrica.
- Deducible de robo total. En unidades de carga suele ser más alto que en un auto, y hay aseguradoras que lo reducen si la unidad tiene localizador o lo aumentan si el localizador estaba contratado y no funcionaba.
Qué tener a la mano para cotizar tu flotilla
- La lista de unidades. Marca, modelo, año, versión y valor de cada una. El número de serie hace falta para emitir, no para cotizar.
- El uso real y lo que transportan. Mercancía, herramienta, personal, materiales peligrosos, y el valor promedio de la carga.
- Dónde circulan. Estados y rutas, y si usan caminos federales con permiso de la SICT.
- Tu póliza actual y su siniestralidad. El reporte de siniestros de los últimos años te puede ayudar a negociar.
- El localizador. Si tus unidades ya lo tienen, dilo desde la cotización.
Cómo te acompañamos
En INV comparamos las opciones del mercado que aceptan tu tipo de unidad, armamos la póliza según el uso real de cada una y te explicamos las condiciones antes de firmar. Te pedimos que leas las condiciones generales y particulares de tu póliza, y te resolvemos cualquier duda: es la mejor forma de evitar sorpresas el día del accidente.
Cuando algo sale mal, tu operador reporta primero a la aseguradora; nosotros recibimos el aviso, te explicamos cada paso y damos seguimiento al siniestro contigo. Si surge una controversia en el pago, mediamos con la aseguradora, siempre que se cumplan las condiciones de la póliza.
Si tienes autos, camionetas o camiones de empresa, puedes contarnos qué unidades son en la página de seguro para flotillas y vehículos de trabajo. Si tu operación es de tractocamiones y transporte pesado, tenemos un seguro para tractocamiones y camiones de carga con su propio formulario.
Preguntas frecuentes
› ¿Cuántas unidades necesito para contratar un seguro de flotilla?
No hay un mínimo legal: cada aseguradora fija el suyo. Hay planes empresariales que aceptan desde una unidad y otros que arrancan en cinco. Desde dos o tres vehículos ya conviene revisar si agruparlos, y a partir de cinco casi todas las aseguradoras que manejan flotillas ofrecen una póliza única.
› ¿Puedo tener tractocamiones y autos en la misma póliza de flotilla?
Depende de la aseguradora. Algunas aceptan flotillas mixtas solo cuando la mayoría son unidades ligeras, y los tractocamiones, remolques y autobuses pasan por una suscripción especial. Por eso conviene presentar la lista completa de unidades desde el principio.
› ¿El seguro de responsabilidad civil es obligatorio para camiones de carga?
Sí. La Ley de Caminos, Puentes y Autotransporte Federal obliga a todo vehículo que circula por caminos federales a tener seguro de responsabilidad civil, y a los permisionarios de carga a garantizar los daños a terceros, a las vías y a la carga. Si transportas materiales peligrosos, además se exige una póliza de daños al medio ambiente.
› ¿La maquinaria de mi empresa entra en la póliza de flotilla?
No. Retroexcavadoras, montacargas, grúas y demás maquinaria no se aseguran como vehículos: van en el ramo de daños, con un seguro de equipo de contratista. Lo que sí entra en la flotilla son los camiones que la transportan.
› ¿Qué pasa con la prima si mi flotilla tiene muchos siniestros?
En una flotilla, tu propio historial pesa en la renovación. Con pocos siniestros hay más margen para negociar condiciones; con muchos, la prima sube o algunas aseguradoras dejan de aceptar la flotilla. Por eso la prevención, la capacitación de los operadores y el localizador influyen en lo que pagas.
¿Tu empresa tiene vehículos?
Seguro para tu flotilla, según el uso real de cada unidad
Autos utilitarios, camionetas de carga, camiones y tractocamiones: revisamos para qué usas cada unidad y comparamos coberturas entre aseguradoras.
Cotizar mi flotillaFuentes y verificación
Fuentes consultadas y verificación:
- Ley de Caminos, Puentes y Autotransporte Federal (texto vigente, Cámara de Diputados), artículos 63 Bis, 66, 67 y 68
- Reglamento de Autotransporte Federal y Servicios Auxiliares, artículos 9 y 83
- NOM-012-SCT-2-2017, pesos y dimensiones máximas (Diario Oficial de la Federación)
- Cluster Industrial, con datos de la SICT: parque vehicular de autotransporte de carga 2025
- CANACAR, Boletín Económico con base en la Estadística Básica del Autotransporte Federal (datos 2019)
- Transportes y Turismo, con datos de AMIS: robo de vehículos pesados asegurados, julio 2025 a junio 2026
- Factor Automotor, con datos de AMIS: robo y recuperación de tractocamiones 2025
- Vanguardia, con información de El Universal: oferta de seguros para tractocamiones y alza de primas (enero 2025)
- Mínimos de unidades y condiciones de los planes de flotilla: fichas de producto publicadas por las propias aseguradoras, consultadas en octubre de 2026.
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo
Cinco riesgos que pueden detener la operación de tu empresa
Un incendio, un robo o un daño a terceros puede frenar ventas, inventario y clientes de un día para otro. Estos son los cinco riesgos que conviene anticipar.
Responsabilidad civil empresarial: el seguro que muchas empresas descubren demasiado tarde
Una caída en tu local, un producto defectuoso o un error en un servicio pueden acabar en una demanda. Qué cubre la RC empresarial, qué no y cuándo te la piden.