
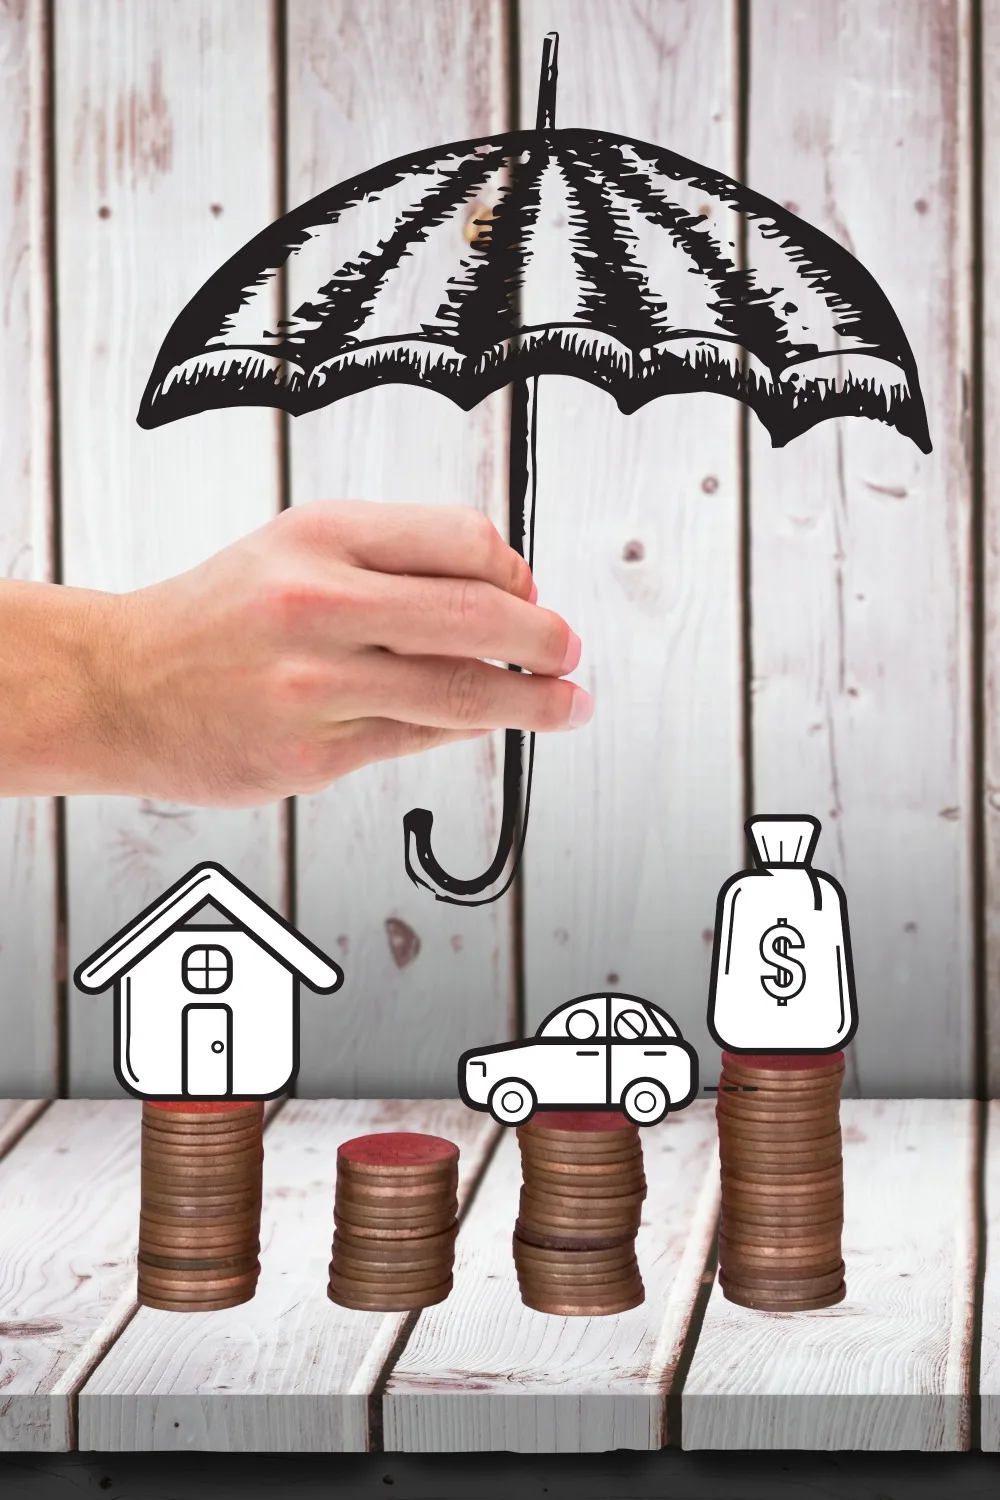
La búsqueda de la estabilidad financiera a largo plazo es el sueño de todos los mexicanos. Pero para lograrlo es esencial tener una estrategia sólida que combine ahorro, seguros e inversión y te prepare para un retiro tranquilo. Estos tres pilares, cuando se gestionan de manera efectiva, te dan una protección más completa y te ayudan a alcanzar tus metas financieras.
La importancia del ahorro
El ahorro es el primer paso en la construcción de un futuro financiero seguro. Tener un fondo de emergencia es fundamental para hacer frente a gastos inesperados, como reparaciones urgentes o problemas de salud. El ahorro también es el primer paso para tener la flexibilidad financiera necesaria para invertir en oportunidades que puedan surgir. Es un colchón que te permitirá tomar decisiones más sosegadas y reducir el estrés en tiempos de incertidumbre económica.
La protección de los seguros
Contar con seguros de vida, gastos médicos, de auto o de hogar es el paraguas que te protegerá ante situaciones que tú no puedas controlar.
- Seguro de vida: Te brinda tranquilidad en el día a día y a tus seres queridos les ofrece un respaldo financiero en caso de tu fallecimiento, para que tu familia pueda enfrentar gastos futuros como la educación de los hijos o el pago de hipotecas. Si además quieres que una parte de lo que pagas se ahorre, existe el seguro de vida con ahorro.
- Seguro de auto: Protege tus finanzas en caso de accidentes o daños a tu vehículo. Los costos de reparación o las demandas legales pueden ser abrumadores sin una cobertura adecuada.
- Seguro de gastos médicos mayores: Te da acceso a atención médica privada, tratamientos y cirugías sin que el costo completo salga de tu bolsillo, fundamental en México dadas las carencias del sistema público de salud.
- Seguro de hogar: Cubre daños a la vivienda y su contenido y, según el plan, puede sumar coberturas como responsabilidad civil a terceros o robo (algunos incluyen el asalto en cajero o el robo del celular). Aquí detallamos qué cubre un seguro de hogar y cuánto cuesta y cómo funciona la cobertura de sismo.
Plan Personal de Retiro con inversión
Una vez que has asegurado tu presente y futuro con ahorros y seguros, es hora de pensar en el crecimiento de tu patrimonio. Un Plan Personal de Retiro (PPR) te ayuda a construir el ingreso de tu jubilación, y los planes de inversión patrimonial sirven para diversificar y construir riqueza a largo plazo.
Estos planes pueden ofrecer ventajas fiscales, como la deducción del PPR dentro de los límites de la ley, y un enfoque de inversión estratégico. Al invertir en planes patrimoniales, estarás apostando por el potencial de rendimiento a largo plazo, ideal para metas como la jubilación anticipada o la universidad de tus hijos, que cuesta más de lo que parece. Las inversiones diversificadas incluyen acciones, bonos y otros activos para equilibrar riesgo y rentabilidad.
¿Te animas a construir tu escudo financiero?
La combinación de ahorro, seguros e inversión es un “triple escudo financiero” que no solo te protegerá de imprevistos, sino que también te brindará la oportunidad de crecer y alcanzar tus metas económicas a largo plazo.
Puedes empezar por tu cuenta estableciendo hábitos financieros, hacer un presupuesto, llevar control de gastos, ahorrar sistemáticamente. Si necesitas orientación, en INV uno de nuestros asesores autorizados te ayudará a construir una estrategia financiera integral y personalizada.
Sólo tú tienes la llave para proteger y hacer crecer tu patrimonio.
Especialista en inversiones, seguros y estrategias patrimoniales, con más de 10 años de experiencia en el sector financiero. Socio de INV Seguros y Gerente de Inversiones. Director Adjunto y formador de agentes en Agente Más Promotoría.
Sigue leyendo
Seguro de vida con ahorro: qué es, cómo funciona y cuándo conviene
Combina protección y ahorro, pero no siempre conviene juntarlos. Cuánto cuesta, qué rendimiento esperar y cuándo es mejor separar las dos decisiones.
PPR vs Afore: cuál te conviene (y por qué la respuesta correcta es "los dos")
Tu Afore es la base de tu retiro y el PPR te ayuda a construir un patrimonio adicional. Te explicamos las diferencias y por qué conviene usar ambos en paralelo.